Los mercados de granos de Estados Unidos atraviesan actualmente un período de gran expectativa mientras los participantes esperan los últimos informes de producción del USDA y las Estimaciones de la Oferta y la Demanda Agrícola Mundial (WASDE). El ánimo del mercado sigue siendo cauteloso: en las sesiones recientes, los futuros de maíz y soya han estado bajo presión, mientras que el trigo ha mostrado un comportamiento más mixto. Para muchos productores, esta incertidumbre coincide con el último esfuerzo para terminar la cosecha y cambiar el enfoque hacia la labranza de otoño y la planificación de insumos.
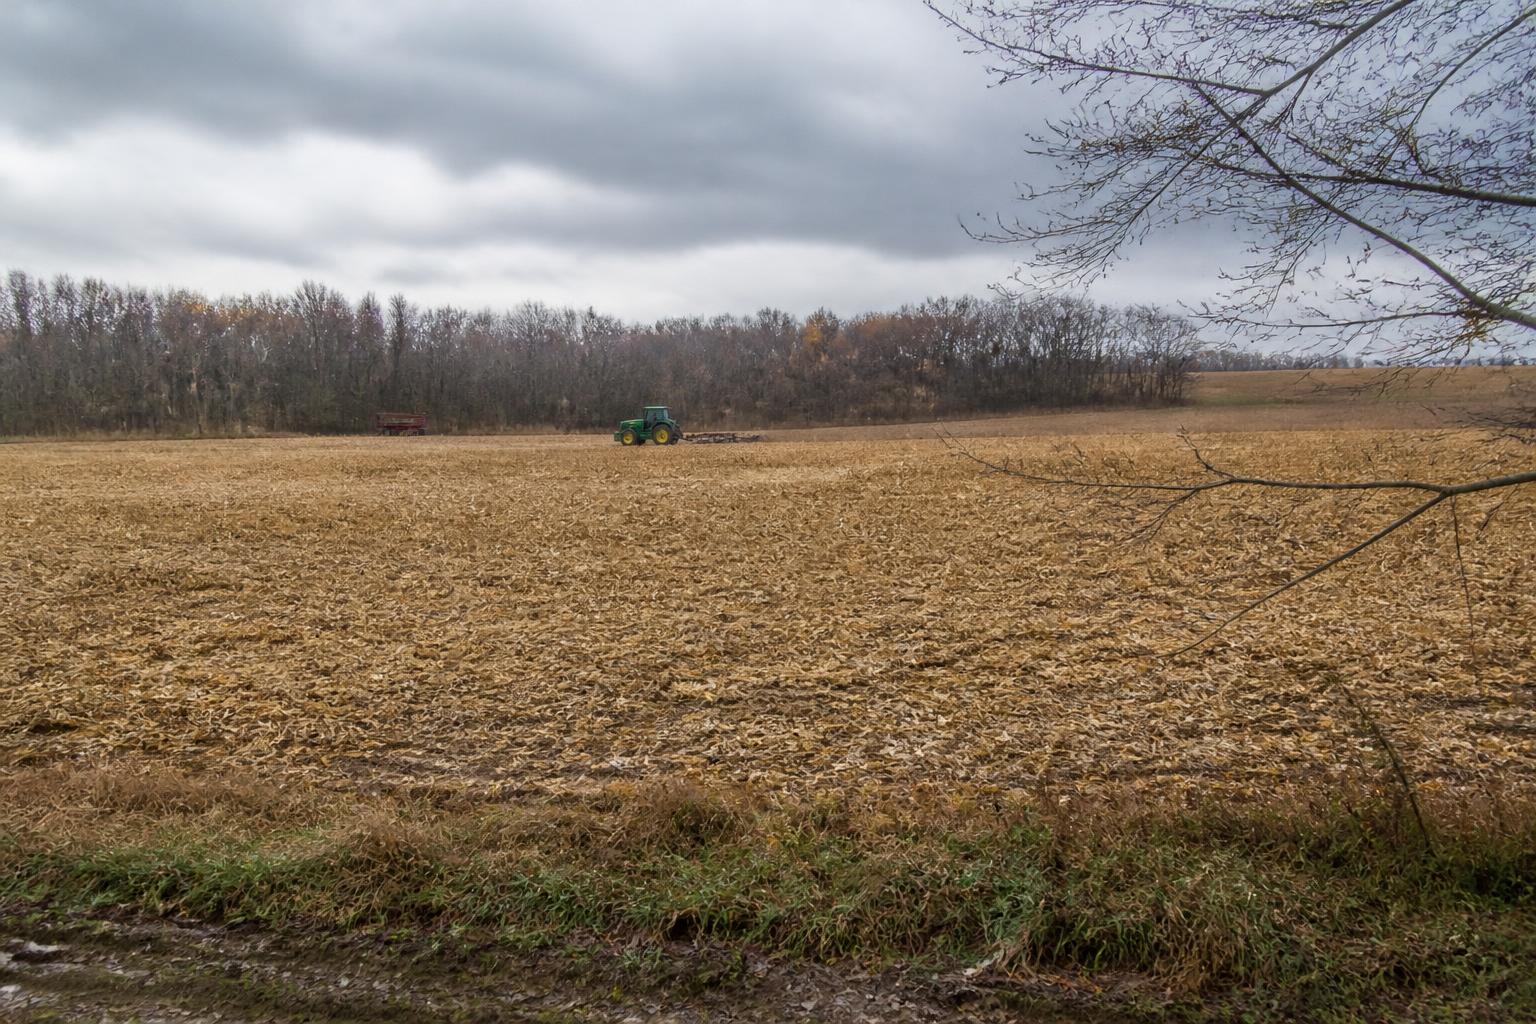
Mientras los mercados de granos se preparan para importantes actualizaciones del USDA, las condiciones logísticas en el Medio Oeste siguen influyendo en los niveles locales de base. Algunos productores de las Dakotas ya terminaron las labores de campo y comenzaron la labranza, mientras que otros, particularmente en algunas zonas de Iowa, han enfrentado retrasos persistentes por las lluvias durante noviembre. Estas condiciones desiguales de cosecha influyen en la forma en que los elevadores gestionan la humedad del grano que reciben y los protocolos de almacenamiento para preservar su calidad al cierre de la temporada.
Evaluación de los residuos de cosecha y las estrategias de insumos
Las operaciones que buscan administrar márgenes estrechos están reconsiderando el aprovechamiento de los residuos de los cultivos. La venta de rastrojo de maíz puede ofrecer una fuente adicional de ingresos, aunque requiere un equilibrio cuidadoso con las necesidades nutricionales del suelo a largo plazo y los posibles costos logísticos. Mientras algunos productores terminan de comercializar sus cultivos, otros comienzan a enfocarse en las estrategias para 2026 y sopesan los riesgos de la volatilidad de precios frente a la necesidad de asegurar los insumos para el siguiente ciclo.
Perspectivas para las próximas temporadas
Las perspectivas a más largo plazo para productos básicos como el trigo apuntan a un posible cambio en el mercado durante los próximos años, impulsado quizá por la recuperación de la humedad del suelo y los cambios en las tendencias de superficie sembrada. Sin embargo, los movimientos de precios inmediatos siguen determinados por la oferta mundial, incluidas las proyecciones de producción récord en regiones como Brasil y las consideraciones actuales sobre las exportaciones en los principales centros de embarque. Para administrar las existencias que aún no se han vendido, es fundamental seguir de cerca cómo estas realidades de la oferta mundial afectan los precios locales.
Qué significa para el mercado
La conclusión inmediata para las empresas agroindustriales y los agricultores es mantener flexibilidad en la comercialización mientras el mercado asimila los últimos datos federales. Ante la variabilidad de la cosecha en la región maicera y las posibles fluctuaciones en la logística de exportación, será esencial vigilar la base local y la disponibilidad de transporte para mitigar nuevas bajas de precios. Definir una estrategia clara para las existencias restantes de 2026 antes de fin de año podría ayudar a proteger las operaciones frente a una posible mayor volatilidad en el nuevo año.
Comentarios
Aún no hay comentarios. Sea el primero en compartir su opinión.