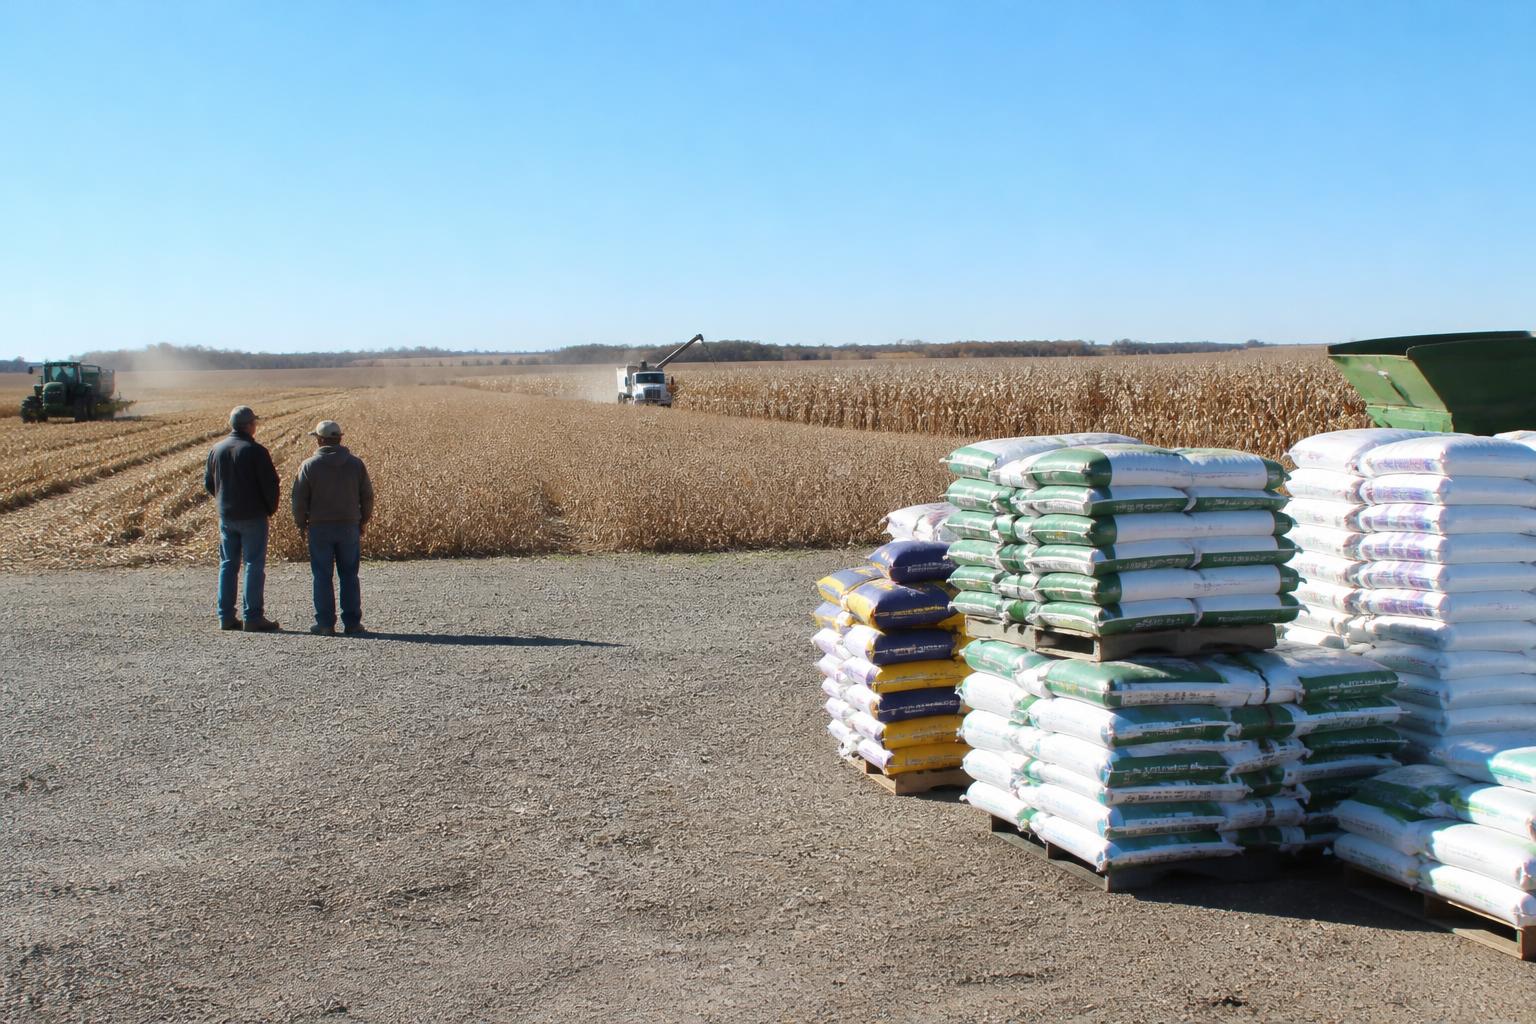
A medida que los productores empiezan a enfocarse en el próximo ciclo agrícola, la volatilidad de los precios de los fertilizantes sigue siendo una preocupación dominante. Los datos actuales del mercado indican que los productos fosfatados, incluidos el DAP y el MAP, continúan en niveles históricamente elevados y por encima de sus valores de referencia de primavera. Para muchos agricultores, estos costos sostenidos se están convirtiendo en un factor central en la planificación de la superficie para 2027, y las decisiones sobre la rotación entre maíz y soya están cada vez más condicionadas por las limitaciones del presupuesto para insumos.
Cómo afrontar los cambios logísticos y regulatorios
Además del precio anunciado, también se está prestando mayor atención a los mecanismos mediante los cuales estos insumos llegan a las explotaciones agrícolas. Los debates recientes sobre la Ley Jones han puesto de relieve cómo las políticas marítimas afectan la infraestructura nacional de fertilizantes y la fluidez de la cadena de suministro. Cuando se conceden exenciones o se modifican estas regulaciones federales, pueden cambiar temporalmente el costo y la disponibilidad del transporte de nutrientes esenciales entre los puertos de Estados Unidos, un factor crucial para las regiones que dependen del transporte por vías navegables.
Además, la dinámica del comercio mundial sigue influyendo en las estrategias nacionales. Los ajustes propuestos al comercio internacional de potasa sugieren que las cadenas de suministro siguen siendo frágiles. A medida que evolucionan las estrategias regionales de fertilización, las empresas agrícolas deben sopesar estas realidades logísticas externas frente a la capacidad de entrega local. La interacción entre las limitaciones del suministro internacional y las leyes nacionales de transporte genera un entorno complejo para las cooperativas y los distribuidores independientes que buscan asegurar inventarios antes de la temporada de siembra de primavera.
Qué significa para el mercado
Los agricultores deben esperar que las presiones sobre los precios continúen a medida que convergen estas variables logísticas y de suministro. Con los costos de los insumos todavía elevados, la compra anticipada y la revisión estratégica de los planes de manejo de nutrientes se están convirtiendo en prácticas habituales para mitigar el riesgo financiero. Las empresas agroindustriales deben prepararse para una posible ventana de abastecimiento más limitada, ya que tanto los obstáculos de infraestructura como las señales del comercio mundial indican que la volatilidad seguirá siendo una constante mientras el sector se prepara para la temporada de 2027.
Comentarios
Aún no hay comentarios. Sea el primero en compartir su opinión.